

الفائدة الأمريكية.. تحديات جديدة أمام الاقتصاد المصري
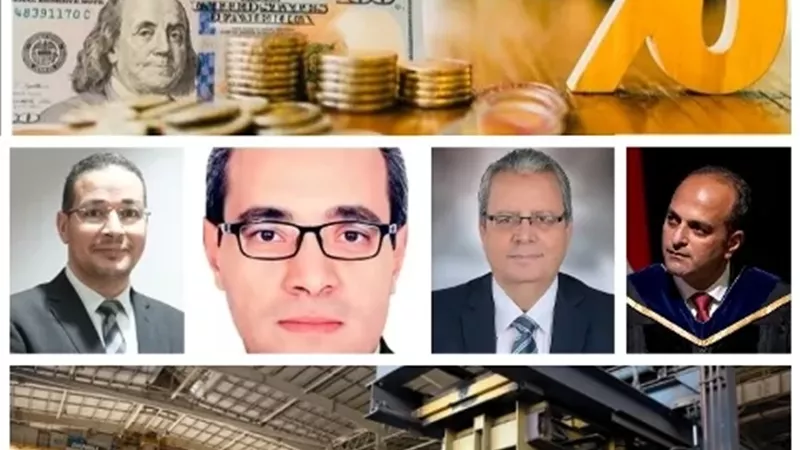
الخبراء:
"المركزي" يواجه تداعيات قرار الفيدرالي الأمريكي بإجراءات احترازية
الحفاظ على جاذبية الجنيه واحتواء ضغوط الأسواق
زيادة الإنتاج والصادرات وتنويع موارد النقد الأجنبي
رفع مجلس الاحتياطي الفيدرالي الأمريكي سعر الفائدة ربع نقطة مئوية إلى 3.75%–4%، في أول زيادة منذ يوليو 2023، بما يفتح الباب أمام تداعيات تمتد إلى الأسواق الناشئة عبر حركة الدولار وتدفقات رؤوس الأموال وتكلفة الاقتراض وإعادة تسعير الأصول.
أكد الخبراء أن القرار يفرض تحديات على الاقتصاد المصري، خاصة ما يتعلق بسعر صرف الجنيه، وحركة الأموال الساخنة، وتكلفة خدمة الدين والتضخم، لكنهم شددوا على أن تداعياته لا تعني بالضرورة حدوث صدمة حادة، في ظل الأدوات التي يملكها البنك المركزي ومصادر النقد الأجنبي المتنوعة.
أشار الخبراء إلى أن التحصين الحقيقي لا يتوقف عند السياسة النقدية، وإنما يبدأ من زيادة الإنتاج والصادرات، وتقليل الاعتماد على الواردات، وتنويع مصادر النقد الأجنبي، وجذب الاستثمار المباشر، بما يقلل حساسية الاقتصاد المصري للتقلبات الخارجية.
د. عبد الرحمن شعبان:
تعزيز قوة الجنيه بزيادة الصادرات وتنشيط السياحة
أكد د. عبد الرحمن شعبان، الخبير المالي والاقتصادي، أن رفع مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بواقع 25 نقطة أساس، من 3.75% إلى 4%، يفرض تحديات أمام الأسواق الناشئة، ومن بينها مصر، في ظل ترقب انعكاس السياسة النقدية الأمريكية على حركة الدولار وتدفقات رؤوس الأموال.
أوضح أن القرار لن يؤدي بالضرورة إلى تأثير مباشر وفوري على سعر الدولار مقابل الجنيه، لأن حركة سعر الصرف في مصر خلال الفترة المقبلة ستتأثر بمجموعة من العوامل، بينها قوة الدولار عالميًا، وحركة الأموال الساخنة، والتطورات الجيوسياسية، وأسعار النفط، والبيانات الاقتصادية الأمريكية.
أشار شعبان إلى أن الجنيه المصري يعمل وفق آليات السوق، وأن قرار الفيدرالي لا يعني تلقائيًا العودة إلى تعويم جديد أو إجراء خفض جديد لقيمة الجنيه، مع أهمية المتابعة الدقيقة لتدفقات رؤوس الأموال الأجنبية والبيانات الاقتصادية العالمية خلال الفترة المقبلة.
أضاف أن مصر مطالبة بدعم سعر صرف الجنيه أمام الدولار من خلال الاهتمام بالإنتاج والتصدير، وتنشيط السياحة وزيادة إيراداتها من العملة الصعبة، إلى جانب جذب الاستثمارات الأجنبية المباشرة.
شدد على أن زيادة الصادرات تمثل أحد أهم مصادر القوة للاقتصاد، مشيرًا إلى أن الوصول إلى مستهدف تصديري مرتفع، ومنها الهدف المعلن ببلوغ الصادرات 100 مليار دولار، يمكن أن يعزز تدفقات النقد الأجنبي ويدعم قدرة الاقتصاد على مواجهة الضغوط الخارجية.
د. عمرو يوسف:
إحلال الواردات وجذب الاستثمار المباشر لتقوية الاقتصاد
أوضح د. عمرو يوسف، أستاذ الاقتصاد والتشريعات المالية والضريبية، أن قرار الفيدرالي الأمريكي برفع أسعار الفائدة لا يقف أثره عند حدود الاقتصاد الأمريكي، وإنما يمتد إلى الأسواق الناشئة عبر عدة قنوات، في مقدمتها حركة رؤوس الأموال وأسعار الصرف وتكلفة الاقتراض.
أضاف أن الاقتصاد المصري يرتبط بصورة وثيقة بالدولار نتيجة الاعتماد على استيراد جانب من السلع ومستلزمات الإنتاج، فضلًا عن تسعير عدد من الموارد والالتزامات الدولية بالعملة الأمريكية.
أشار يوسف إلى أن ارتفاع الفائدة الأمريكية يزيد جاذبية السندات وأدوات الدين الأمريكية، وهو ما قد يدفع جزءًا من رؤوس الأموال المتحركة عالميًا إلى إعادة توزيع استثماراتها باتجاه السوق الأمريكية، الأمر الذي يمكن أن يفرض ضغوطًا على العملات والأسواق الناشئة.
أوضح أن أحد أبرز الآثار المحتملة يتمثل في خروج جزء من الأموال الساخنة أو الاستثمارات غير المباشرة التي تبحث عن عائد سريع في أدوات الدين، بما قد يضغط على السيولة الدولارية وسعر الصرف، وينعكس بدوره على تكلفة السلع والمواد الخام والأدوية والمحروقات المستوردة.
أضاف أن أي انخفاض في قيمة الجنيه أمام الدولار يمكن أن يرفع تكلفة الواردات، ومن ثم يزيد الضغوط التضخمية، كما أن ارتفاع أسعار الفائدة عالميًا قد يزيد تكلفة خدمة الدين الخارجي وإعادة تمويل الالتزامات المستحقة.
لفت إلى أن البنك المركزي قد يجد نفسه أمام معادلة دقيقة، إذ إن رفع الفائدة محليًا لمواجهة الضغوط على العملة والتضخم قد يحد من الاقتراض والاستثمار، بينما الإبقاء عليها دون تغيير يتطلب توافر مصادر كافية للنقد الأجنبي والحفاظ على استقرار السوق.
فرص وضغوط
أكد عمرو يوسف أن الضغوط الخارجية، رغم ثقلها، يمكن أن تفتح في المقابل مجالًا لإعادة ترتيب الأولويات الاقتصادية، من خلال تعميق التصنيع المحلي وإحلال الواردات بمنتجات وطنية في المجالات التي تمتلك مصر فيها قدرة تنافسية.
أضاف أن ضعف العملة المحلية، عندما يحدث، يمكن أن يمنح الصادرات المصرية ميزة سعرية في الأسواق الخارجية، كما قد يزيد جاذبية المقصد السياحي المصري، لكن الاستفادة من ذلك تتطلب زيادة الطاقة الإنتاجية وتحسين الجودة وخفض تكاليف الإنتاج.
شدد على أن الهدف الأهم يجب أن يكون الانتقال تدريجيًا من الاعتماد على الأموال الساخنة إلى جذب الاستثمارات الأجنبية المباشرة، لأنها ترتبط بمشروعات إنتاجية ومصانع وفرص عمل وقيمة مضافة، ولا تتحرك بالسرعة نفسها التي تتحرك بها الاستثمارات قصيرة الأجل.
أوضح أن حماية الاقتصاد تتطلب على المدى القريب دعم الفئات الأكثر تأثرًا بموجات ارتفاع الأسعار، وإدارة مرنة لسوق الصرف، وتوفير العملة الأجنبية للأولويات الأساسية من الغذاء والدواء ومستلزمات الإنتاج.
أضاف أن المدى المتوسط والطويل يتطلب تعزيز تنافسية القطاعات الإنتاجية، وتسهيل الاستثمار، ودعم المصدرين، وخفض تكلفة المعاملات، إلى جانب ضبط الإنفاق العام وإعادة ترتيب أولويات المشروعات بما يراعي الموارد الدولارية المتاحة.
د. باهي ياسين:
حوافز للاستثمار وخفض تكلفة الإنتاج
وتنويع مصادر العملات الصعبة
أشار د. باهي ياسين، أستاذ الاقتصاد بجامعة بنها، إلى أن العالم سوف يتأثر بقرارات الاحتياطي الفيدرالي من عدة نواحي، منها: العائد على أدوات الدين الأمريكية، وقوة الدولار، وحركة رؤوس الأموال، وإعادة تسعير الأصول كالأسهم والعقارات والذهب، وتكلفة الاقتراض محليًا وخارجيًا، وأسعار الصرف وأوضاع المالية العامة.
أوضح أن التشديد النقدي الأمريكي يفرض عددًا من التحديات على الاقتصاد المصري، خاصة في ظل الحاجة إلى التمويل الخارجي، ومن أبرزها ارتفاع تكلفة الاقتراض الخارجي وزيادة تكلفة إصدار السندات الدولارية وخدمة الدين، إذ تؤثر العوائد الأمريكية في تكلفة الاقتراض السيادي بالدولار.
أضاف أن ارتفاع الفائدة الأمريكية قد يفرض ضغوطًا على الجنيه نتيجة احتمال خروج جزء من الاستثمارات الأجنبية في أدوات الدين المصرية بحثًا عن عوائد أكثر أمانًا في الولايات المتحدة.
أشار ياسين إلى أن التشديد النقدي، إلى جانب استمرار أسعار الفائدة المحلية عند مستويات مرتفعة، قد يؤثر في حركة الائتمان، إذ تصبح البنوك أكثر انتقائية في منح التمويل، وهو ما قد يفرض ضغوطًا على توسع القطاع الخاص والنمو الاقتصادي.
ولفت إلى أن التضخم يظل تحديًا أساسيًا، إذ سجل التضخم العام 14.5% في أغسطس 2026، بينما بلغ التضخم الأساسي 14.9%، وفق بيانات البنك المركزي، بما يجعل مهمة خفض الفائدة مرتبطة بمسار التضخم وتوقعاته.
احتياطيات نقدية
أكد باهي ياسين أن الآثار السلبية لرفع الفائدة الأمريكية لا تعني بالضرورة الدخول في سيناريو بالغ الحدة، موضحًا أن الاقتصاد المصري يدخل هذه المرحلة في ظل احتياطيات نقدية مرتفعة مقارنة بفترات سابقة، إلى جانب استمرار تدفقات النقد الأجنبي من مصادر متعددة.
وأشار إلى أن صافي الاحتياطيات الدولية بلغ نحو 56.3 مليار دولار بنهاية يوليو 2026، وفق بيانات البنك المركزي المصري.
وأضاف أن تدفقات المصريين العاملين بالخارج تمثل عنصر دعم مهمًا، بعدما بلغت التحويلات نحو 47.3 مليار دولار خلال العام المالي 2025/2026، بزيادة كبيرة عن العام السابق.
أوضح أن قناة السويس تمثل كذلك أحد مصادر النقد الأجنبي، وقد سجلت إيرادات القناة في أغسطس 2026 نحو 567.1 مليون دولار، مقارنة بنحو 326 مليون دولار في أغسطس 2025، مع ارتفاع عدد السفن العابرة بنسبة 27%.
وشدد على أن هذه العوامل لا تعني زوال المخاطر، وإنما توفر قدرًا من القدرة على امتصاص الصدمات، وتقلل من احتمالات انتقال أي اضطراب خارجي بصورة آلية ومباشرة إلى الاقتصاد المحلي.
الإصلاح الحقيقي
أوضح باهي ياسين أن مواجهة تداعيات القرار الحالي والقرارات المماثلة مستقبلًا تتطلب تقليل درجة انكشاف الاقتصاد المصري على الخارج، عبر إصلاح هيكلي حقيقي يستهدف دعم القطاعات الإنتاجية والتصديرية ذات القيمة المضافة المرتفعة والأكثر قدرة على توفير فرص العمل.
وأضاف أن ذلك يتطلب حوافز مناسبة، وتمويلًا ملائمًا، وتوفير الأراضي الصناعية المرفقة بأسعار معقولة، وتقليل تكلفة المعاملات، إلى جانب تحسين مناخ الاستثمار اقتصاديًا ومؤسسيًا لجذب مزيد من الاستثمارات المحلية والأجنبية.
وأكد أهمية تنويع مصادر النقد الأجنبي من خلال تعزيز الصادرات الصناعية، وزيادة عائدات السياحة، ودعم تحويلات المصريين بالخارج، وجذب الاستثمار الأجنبي المباشر إلى القطاعات الإنتاجية والتصديرية.
وأشار إلى ضرورة إدارة السياسة النقدية بصورة متوازنة تسمح بخفض تدريجي للفائدة عندما تسمح الظروف، بما يدعم القطاع الحقيقي والنمو، مع الحد من مخاطر التخارج السريع للأموال الساخنة.
وشدد على أن الهدف يجب أن يكون استبدال الاعتماد المفرط على الأموال الساخنة بمصادر أكثر استدامة، مع حسن إدارة الاحتياطيات الأجنبية لتوفير حماية أمام تقلبات الأسواق قصيرة الأجل.
وأضاف أن إدارة الدين الخارجي تتطلب إطالة آجال الاستحقاق وتنويع مصادر التمويل، مع تجنب الاقتراض غير الضروري، لأن ارتفاع تكلفة التمويل الخارجي يزيد الضغوط على المالية العامة.
د. محمد هلال:
فارق العائد وإدارة السيولة لاحتواء تقلبات الأسواق
أكد الدكتور محمد هلال، عضو الجمعية المصرية للاقتصاد السياسي وخبير أسواق المال، أن البنك المركزي المصري يمتلك حاليًا هامشًا من العائد الحقيقي الإيجابي، في ظل أسعار فائدة أساسية تبلغ 19% للإيداع و20% للإقراض، مقابل تضخم عام بلغ 14.5% في أغسطس.
أوضح أن الفارق الحسابي البسيط بين سعر الإيداع والتضخم يبلغ 4.5 نقطة مئوية، وليس 5.5%، مع اختلاف قياس العائد الحقيقي وفق طريقة الحساب ومؤشر التضخم المستخدم.
أضاف أن البنك المركزي يستطيع التعامل مع سيناريو استمرار الفائدة الأمريكية المرتفعة عبر مزيج من أدوات السياسة النقدية وإدارة السيولة وسعر الصرف، بدلًا من اللجوء تلقائيًا إلى رفع أسعار الفائدة المحلية.
أشار هلال إلى أن استمرار الفائدة المحلية عند مستويات مرتفعة قد يحافظ على جاذبية أدوات الدين المصرية أمام المستثمرين الأجانب، لكن قرار المستثمر لا يتحدد بالفائدة وحدها، وإنما يرتبط كذلك باستقرار سعر الصرف وقدرة المستثمر على تحويل أمواله وتوافر النقد الأجنبي.
أوضح أن البيانات الحديثة تشير إلى عودة قوية لحيازات الأجانب من أدوات الدين المحلية؛ فقد بلغت حيازات غير المقيمين من الدين الحكومي بالعملة المحلية نحو 39.1 مليار دولار في فبراير 2026، قبل أن تتراجع إلى 22.2 مليار دولار في أبريل، ثم تعود إلى نحو 36.4 مليار دولار في يونيو، ما يعكس حساسية هذه التدفقات تجاه المخاطر العالمية وتوقعات الأسواق.
أضاف أن الحديث عن نحو 40 مليار دولار من حيازات الأجانب لأدوات الدين المصري أصبح قريبًا من الواقع في بعض الفترات، لكن من المهم عدم اعتبار كامل هذا الرقم «أموالًا ساخنة» قابلة للخروج الفوري، لأن الحيازات تضم أدوات مختلفة وآجالًا ومراكز استثمارية متعددة.
أكد أن الأموال الأجنبية قصيرة الأجل تتحرك وفق معادلة دقيقة تقارن بين العائد والمخاطر، ولذلك فإن أي رفع أمريكي إضافي غير متوقع، أو تصاعد في التوترات الإقليمية، أو تغير حاد في توقعات سعر الصرف، يمكن أن يدفع جزءًا منها إلى التخارج.
وأشار إلى أن الاستثمار طويل الأجل نسبيًا يختلف عن الشريحة شديدة السيولة، وأن تقييم مخاطر التخارج يجب أن يعتمد على بيانات الحيازات الفعلية وآجالها، وليس على اعتبار كل الاستثمارات الأجنبية في أدوات الدين كتلة واحدة.
امتصاص الصدمات
أوضح محمد هلال أن قدرة البنك المركزي على امتصاص الصدمات تعتمد على مرونة سعر الصرف، وإدارة السيولة، وتوافر الاحتياطيات، وتنوع مصادر النقد الأجنبي، إلى جانب تحسن تدفقات تحويلات المصريين بالخارج.
وأضاف أن التحويلات التي بلغت نحو 47.3 مليار دولار خلال العام المالي الأخير تمثل عنصر دعم مهمًا لموارد النقد الأجنبي، وتساعد على تقليل الاعتماد على تدفقات الدين قصيرة الأجل.
وأشار إلى أن تحسن إيرادات قناة السويس يمثل كذلك عاملًا إيجابيًا، بعدما ارتفعت إيرادات أغسطس إلى 567.1 مليون دولار، مقارنة بـ326 مليون دولار في الشهر نفسه من العام السابق.
وشدد على أن التحصين الحقيقي للاقتصاد لا يأتي من محاولة منع حركة الأموال الأجنبية، وإنما من بناء اقتصاد يستطيع تحمل دخولها وخروجها دون أن تتحول حركة المحافظ الاستثمارية إلى أزمة في سعر الصرف أو التضخم.
وأضاف أن زيادة الإنتاج والصادرات والاستثمار الأجنبي المباشر والسياحة وتحويلات المصريين، إلى جانب تقليل الاعتماد غير الضروري على الواردات، هي العناصر الأكثر استدامة في بناء قدرة الاقتصاد على مواجهة تحولات السياسة النقدية الأمريكية.
وفي ضوء ذلك، فإن رفع الفائدة الأمريكية يمثل تحديًا جديدًا للاقتصاد المصري، لكنه يضع في الوقت نفسه الأولويات أمام صانع السياسة بوضوح: الحفاظ على استقرار الأسواق، وإدارة الدين بحذر، وتنويع مصادر النقد الأجنبي، والأهم زيادة الإنتاج والتصدير. فكلما اتسعت قاعدة الموارد الحقيقية للاقتصاد، تراجعت حساسيته أمام قرارات تُتخذ خارج حدوده.
