
رئيس مجلس الإدارة
طارق لطفى
رئيس التحرير
أحمد أيوب
>

- برشلونة يعود لاحضان المؤسسات الاوروبية بعد انتهاء مشروع السوبرليج
- عبد المنعم وهيثم حسن ينتظمان فى تدريبات الفراعنة
- لجنة الحكام: لاعب أتلتيكو كان يستحق الطرد.. و«الفار» أخطأ فى اللعبة
- مران الزمالك.. تصعيد ثنائي الشباب ومعتمد يحفز اللاعبين قبل مواجهة زد
- منتخب مصر يتوج ببطولة إفريقيا للناشئين لكرة اليد على حساب تونس
طفرة في التمويل الاستهلاكي وسط توضيحات شرعية حول ضوابط التعامل
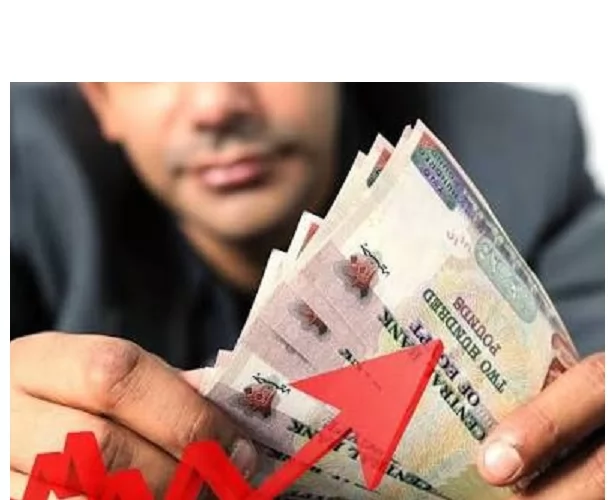
سجلت إحصائيات التمويل الاستهلاكي في مصر قفزة ملحوظة خلال الربع الثاني من عام 2026م مقارنة بالربع الماثل من عام 2025م، حيث ارتفعت إجمالي قيم التمويل بفارق 16.71 مليار جنيه وبنسبة نمو بلغت 79.8%. ورافق هذا الارتفاع نموٌّ في أعداد عملاء التمويل الاستهلاكي بنسبة 67.1%.
وأثار هذا الصعود المتسارع موجة من التحذيرات الواسعة لدى خبراء الاقتصاد، ولا سيما مع اتساع نطاق لجوء الأفراد للتمويل الاستهلاكي لتغطية وسد الاحتياجات المعيشية الأساسية، مما يزيد من الأعباء المالية على الأسر.
الموقف الشرعي من شركات التمويل:
أكد علماء الشريعة أن حكم التعامل مع شركات التمويل يختلف بحسب طبيعة المعاملة ومدى التزام أطرافها بالضوابط الشرعية؛ فما كان منها ملتزماً بأحكام الشرع فلا بأس من التعامل معه، وما خرج عن تلك الضوابط فلا يجوز شرعاً.
التفرقة بين "القرض" و"التمويل" (معيار القاعدة الفقهية):
أوضح الدكتور محمود شلبي أن الفارق الحاكم بين القرض والتمويل يستند إلى القاعدة الفقهية الكبرى: «العبرة في العقود بالمقاصد والمعاني لا بالألفاظ والمباني»، والتي تعني أن العبرة في الحكم على أي عقد تكون بحقيقة نية المتعاقدين والمقصد الفعلي للمعاملا، وليس بمجرد الصيغ والعبارات الظاهرة.
تفصيل مفردات القاعدة الفقهية:
المقاصد: النية والإرادة الحقيقية المستقرة في القلب.
المعاني: جوهر الكلام والمفهوم والمراد منه.
الألفاظ والمباني: الكلمات والعبارات الظاهرة التي نطقت بها الألسنة أو كُتبت في العقود.
حكم تمويل الجمعيات والمؤسسات للمشروعات متناهية الصغر:
وفيما يتعلق بتمويل الجمعيات والمؤسسات للمشروعات متناهية الصغر، أكد الدكتور علي جمعة، عضو هيئة كبار العلماء بالأزهر الشريف، أن هذا التعامل جائز شرعاً؛ لكونه يتضمن عقود تمويل إنتاجية بين المؤسسات وأصحاب المشروعات.
وأضاف د. جمعة أن هذا التمويل يُعد من أعمال الخير والمندوبات التي يُثاب عليها أصحابها؛ لما فيه من التيسير على أفراد المجتمع ومساعدتهم على إقامة مشاريع إنتاجية تُصلح معاشهم وتعود بالنفع العام على المجتمع.


اترك تعليق